 埼玉土建本部(投稿者)
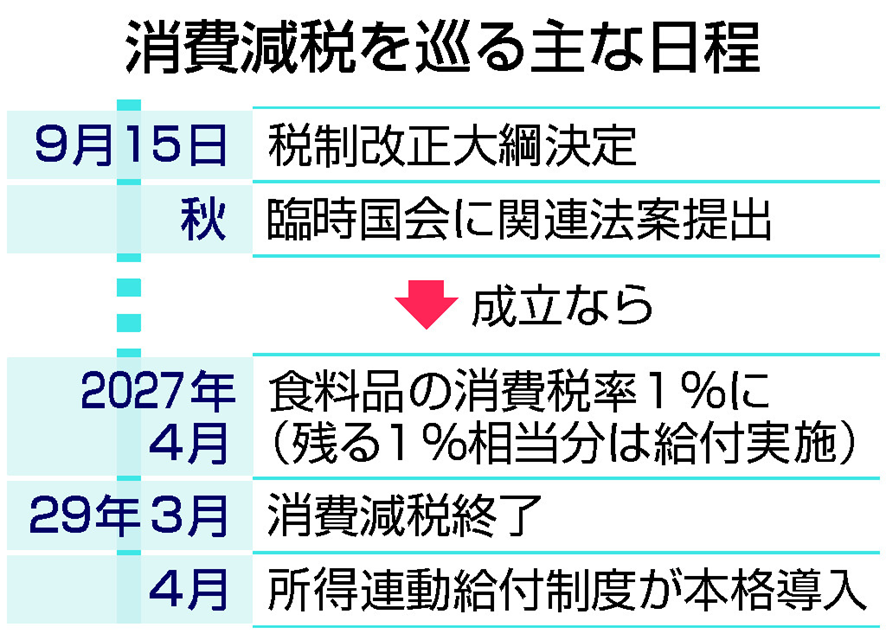
高市政権は、「所得に応じた給付」制度を創設し、2029年度の新制度実施までのつなぎとして、飲食料品に限り消費税を2年間限定で1%にするという税制改正大綱を9月15日、閣議決定しました。
食料品が1%になったらどうなるのか。消費者には一時的なメリットが考えられます。現在、食料品(酒類・外食は除く)の消費税率は8%ですが、これが1%になれば、食料品の買い物で支払う消費税は減ることになります。仮に税抜き10,000円の食料品を納入した場合、現在の消費税は800円ですが、1%では100円の消費税となります。しかし、2年間限定ということで、2年後には1%から8%に戻り、7%の増税が待っています。
事業所にとっては、新たな負担が増えます。レジの改修や会計ソフトの変更、値札や表示の修正、従業員への教育などの準備が考えられます。飲食店に関しては、店内は10%、テイクアウトは1%と大きな差になり、「店内で食べるより持ち帰る」「持ち帰りができない店では買わない」といったケースが増えることが予想されます。
減税によって減った財源はどうするのか。大綱は「特例公債(赤字国債)に頼らない」としているだけで、あいまいなままです。自民党内からも消費税減税の代替財源として法人税の引き上げを求める案がでていますが、経団連は否定的な考えを示したと報道されています。
報道を受けて、島根県の丸山知事は定例記者会見で、「過去最高益を繰り返しながら十分な投資もせず、その企業以外に恩恵を一切感じさせないような状況を作ってきた方々に負担してもらうのは当然中の当然だ」と述べており、減税分は大企業が負担すべきだとの声も広がりを見せています。
この間、下げ続けてきた法人税率を安倍政権以前に戻す(中小企業は除く)、大企業優遇の税制の廃止・縮減、株式配当や株式譲渡所得への優遇税制をただす、などの公平な税制への改革で恒久財源は確保できます。複数税率での煩雑な準備や2年後の増税、経済の活性化を考えれば、消費税の限定付きではなく、一律の引き下げ(5%など)こそ必要です。